
¿Qué es la Manifestación de Valor Electrónica (MVE)?
Actualizado el · EC-Compliance
La Manifestación de Valor Electrónica (MVE, también escrita MVe) es la declaración que el importador firma con su e.firma y transmite a través de la Ventanilla Única de Trámites de Comercio Exterior (VUTCE, antes VUCEM) antes del despacho, con los elementos que determinan el valor en aduana de sus mercancías: precio pagado, incrementables, vinculación con el proveedor y método de valoración. La ventanilla le asigna un e-document que se declara en el pedimento. Sustituye a la manifestación de valor en papel que el importador entregaba a su agente aduanal.
¿Desde cuándo es obligatoria?
El SAT, la ANAM y la ATDT extendieron el periodo de transición hasta el 31 de octubre de 2026 (comunicado del 2 de octubre de 2026). Después, la MVE será obligatoria por etapas según el régimen aduanero:
| Fecha | Régimen aduanero |
|---|---|
| Elaboración, transformación o reparación en recinto fiscalizado | |
| Recinto fiscalizado estratégico | |
| Tránsito de mercancías | |
| Depósito fiscal | |
| Importación temporal | |
| Importación definitiva |
La fecha se ha prorrogado varias veces desde el 9 de diciembre de 2025. Confirma siempre el calendario vigente en los comunicados oficiales del SAT y la ANAM.
VUTCE: la nueva ventanilla única
Desde el 5 de mayo de 2026, la Ventanilla Única de Trámites de Comercio Exterior (VUTCE), administrada por la Agencia de Transformación Digital y Telecomunicaciones (ATDT), sustituye a VUCEM, que operaba el SAT. La MVE se presenta a través de la VUTCE, aunque en el sector todavía es común llamarla VUCEM.
¿Quién debe presentarla?
El importador. La MVE se firma con la e.firma del importador, no con la del agente aduanal. El importador puede autorizar a su agente o agencia aduanal para consultarla y declarar su e-document en el pedimento.
¿Qué información contiene?
Precio pagado o por pagar
El valor de las mercancías según la factura comercial y su COVE.
Incrementables
Fletes, seguros, comisiones, envases y embalajes, regalías y otros cargos que se suman al valor en aduana.
Vinculación
Si el importador y el proveedor son partes relacionadas y si eso influyó en el precio.
Método de valoración
El método con el que se determina el valor en aduana, normalmente el valor de transacción.
Forma de pago
Cómo y cuándo se pagaron las mercancías.
Documentos soporte
Los e-documents de las facturas, comprobantes de pago, contratos y demás documentos que respaldan el valor.
Documentos que necesitas
- Facturas comerciales
- Comprobantes de pago (transferencias o estados de cuenta)
- Contratos u órdenes de compra con el proveedor
- Documentos de transporte y pólizas de seguro
- Comprobantes de los incrementables (fletes, comisiones, regalías)
- Certificados de origen, cuando apliquen
Cada documento se digitaliza en la ventanilla única como PDF a 300 DPI y en escala de grises, de máximo 3 MB. Si tus archivos no cumplen con el formato, conviértelos con nuestro convertidor PDF VUCEM gratuito o consulta la guía para convertir PDF al formato VUCEM. Para el procedimiento completo, consulta cómo digitalizar un e-document para la MVE.
Cómo se presenta, paso a paso
Reúne la documentación del valor
Facturas, comprobantes de pago, contratos y comprobantes de fletes, seguros y demás incrementables de la operación.
Prepara los documentos soporte
Convierte cada documento a PDF de 300 DPI en escala de grises. Puedes digitalizarlo antes para obtener su e-document o adjuntarlo directamente en la MVE.
Captura la MVE
Registra en la VUTCE el precio pagado, los incrementables, la vinculación, el método de valoración y los COVE, y agrega los e-documents o PDF de soporte.
Firma y transmite
El importador firma cada MVE con su e.firma y se transmite. La ventanilla genera el acuse con el número de la manifestación (MNVA…), que es su e-document.
Declárala en el pedimento
El agente o agencia aduanal declara el e-document de la MVE en el pedimento antes del despacho.
Cómo te ayuda EC Traffic con la MVE
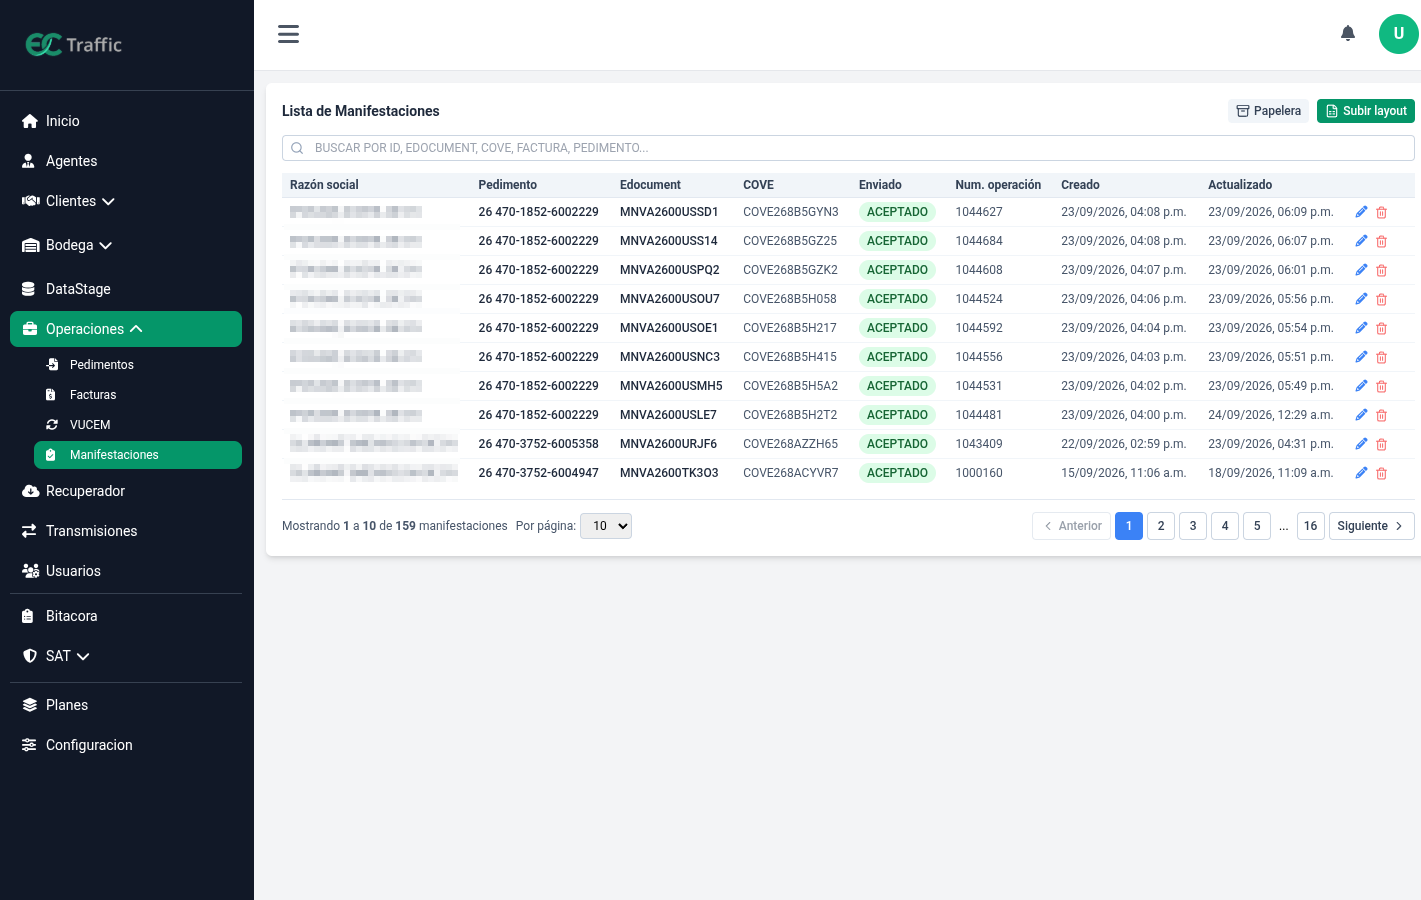
EC Traffic, nuestra plataforma de comercio exterior, integra la MVE al resto de tu operación:
- Prepara y transmite tus manifestaciones de valor desde el mismo sistema.
- Tu empresa, como importadora, firma cada MVE con su e.firma, tal como lo exige la norma.
- Cada manifestación queda ligada a su pedimento y COVE, con el estado de cada envío.
- Digitaliza los documentos soporte en el formato de la ventanilla única y da seguimiento a cada e-document obtenido.
- La conciliación revisa que estén todos los COVE y e-documents esperados y te avisa si falta alguno.
Fundamento legal
- Ley Aduanera, artículo 59, fracción III: obligación del importador de declarar el valor de sus mercancías.
- Ley Aduanera, artículos 64 a 78: reglas para determinar el valor en aduana e incrementables.
- Reglamento de la Ley Aduanera, artículo 81: documentos que respaldan la manifestación de valor.
- Reglas Generales de Comercio Exterior, regla 1.5.1: transmisión electrónica de la manifestación de valor por la ventanilla única.
Preguntas frecuentes
¿Qué es la Manifestación de Valor Electrónica (MVE)?
Es la declaración que el importador firma con su e.firma y transmite por la Ventanilla Única de Trámites de Comercio Exterior (VUTCE, antes VUCEM) antes del despacho, con los elementos que determinan el valor en aduana de sus mercancías. La ventanilla le asigna un e-document que se declara en el pedimento.
¿Desde cuándo es obligatoria la MVE?
Según el comunicado del SAT, la ANAM y la ATDT del 2 de octubre de 2026, el periodo de transición termina el 31 de octubre de 2026 y la obligación entra por etapas según el régimen aduanero: desde el 1 de noviembre de 2026 para elaboración, transformación o reparación en recinto fiscalizado, hasta el 15 de enero de 2027 para importación definitiva.
¿Quién debe presentar la MVE?
El importador. La MVE se firma con la e.firma del importador, no con la del agente aduanal. El importador puede autorizar a su agente o agencia aduanal para consultarla y declararla en el pedimento.
¿La MVE sustituye al COVE?
No. El COVE es el comprobante electrónico de la factura de la operación; la MVE declara los elementos del valor en aduana y hace referencia a los COVE correspondientes. Ambos se declaran en el pedimento.
¿Qué pasa si no presento la MVE?
Una vez que la MVE es obligatoria para tu régimen, sin su e-document el agente aduanal no puede declararla en el pedimento, por lo que la mercancía no puede despacharse.
¿En qué formato se suben los documentos soporte?
Como cualquier documento digitalizado en la ventanilla única: PDF a 300 DPI, en escala de grises, sin contraseña, sin formularios ni elementos incrustados, sin páginas en blanco y con un tamaño máximo de 3 MB.
Guías relacionadas
- ¿Cómo me preparo para la MVE y qué sistema puedo usar?
- ¿Cómo digitalizo un e-document para la MVE?
- Cómo convertir un PDF al formato VUCEM
Prepara tus importaciones para la MVE
EC Traffic captura y transmite tus manifestaciones de valor, digitaliza sus documentos soporte y las mantiene ligadas a cada pedimento y COVE.